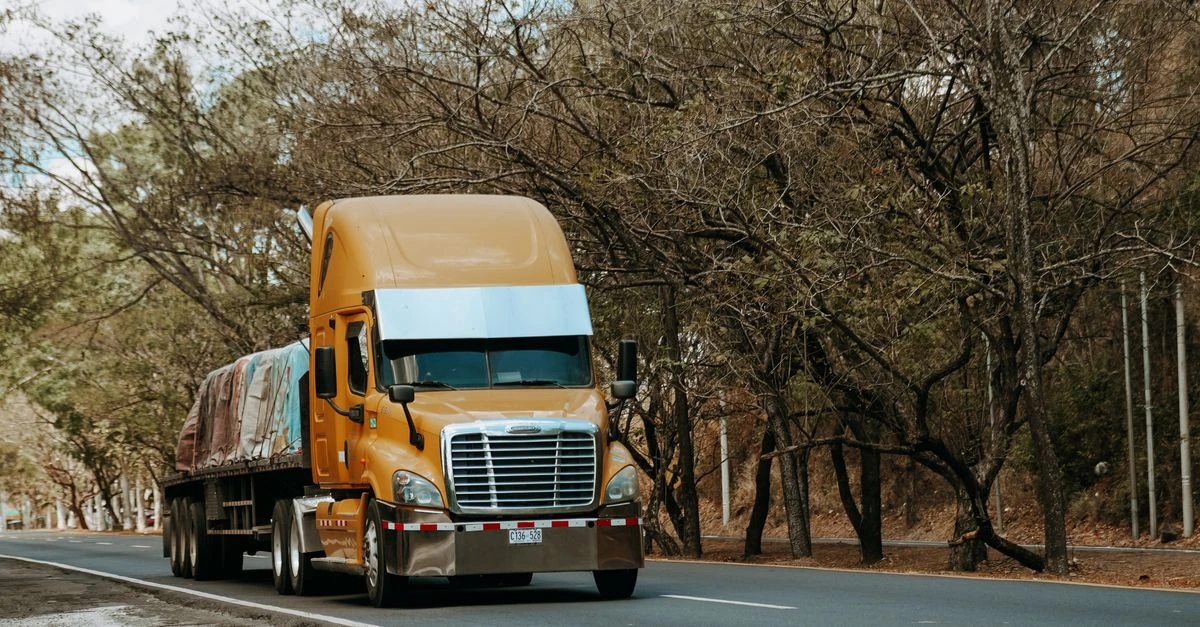
لم يكن إعلان شركة «بوش» (Bosch) الألمانية عن نيتها مضاعفة إيراداتها من المركبات التجارية الثقيلة خلال السنوات المقبلة مجرد هدف مالي عابر يُضاف إلى قائمة طويلة من الطموحات المؤسسية، بل جاء تعبيراً عن قراءة استراتيجية عميقة لتحولات هيكلية تعيد تشكيل صناعة النقل واللوجستيات من جذورها. فالعملاق التكنولوجي الذي ارتبط اسمه لعقود بمكونات السيارات الشخصية وأنظمة القيادة، يبدو اليوم مقتنعاً بأن الشاحنات والحافلات هي ساحة المعركة المقبلة على القيمة المضافة، حيث تتكاثف الابتكارات في التقاطعات الحرجة بين الكهربة والرقمنة وأنظمة الأمان المتقدمة، وحيث تُقاس كفاءة المشغلين بحسابات دقيقة للتكلفة الإجمالية للملكية وأوقات التشغيل المتاحة.
ويأتي هذا التوجه في لحظة زمنية بالغة الحساسية، إذ لم تعد اضطرابات سلاسل الإمداد العالمية التي فرضت نفسها بعد جائحة كورونا، ثم تعقّدت مع الأزمات الجيوسياسية وارتفاع كلف الطاقة وإعادة رسم خرائط التجارة الدولية، حالة استثنائية عابرة، بل صارت واقعاً دائماً يفرض على شركات النقل واللوجستيات إعادة النظر في كل تفصيل يتعلق بأساطيلها، من استهلاك الوقود إلى جدولة الصيانة، ومن أنظمة التتبع إلى سلامة السائقين. وفي هذا السياق تحديداً، تتحول المكونات الذكية والمتينة من بند تكلفة إلى ورقة ربحية.
من ورشة شتوتغارت إلى قمة موردي العالم: الخلفية التاريخية
لفهم أبعاد هذا الرهان، لا بد من العودة إلى الجذور. فقصة «بوش» بدأت عام 1886 في ورشة صغيرة بمدينة شتوتغارت أسسها المهندس روبرت بوش، الذي راهن على فكرة بسيطة آنذاك: أن الشركات الصناعية الصغيرة قادرة على المنافسة إذا امتلكت التكنولوجيا الأفضل. ومن الشرارة الأولى في صناعة أجهزة الإشعال ومغناطيسات المولدات، انتقلت الشركة إلى أن تصبح أكبر مورّد لمكونات السيارات في العالم، بمئات الآلاف من العاملين وحضور في عشرات الدول، وإنفاق سنوي على البحث والتطوير يقارب 7.3 مليار يورو، وهي أرقام تجعل قراراً بحجم مضاعفة إيرادات قطاع كامل قراراً استراتيجياً ثقيلاً لا يُتخذ إلا بعد حسابات طويلة.
واللافت أن هذا التحول ليس الأول من نوعه في مسار الشركة، التي سبق أن تنازلت طوعاً عن أنشطة تقليدية مثل وحدات محركات الإقلاع والمولدات عام 2015 لصالح مستثمرين آسيويين، مفضّلة التركيز على الإلكترونيات عالية القيمة. وفي مطلع عام 2024 أعادت الشركة هيكلة ذراعها الصناعي تحت مظلة «بوش موبيليتي» (Bosch Mobility)، في خطوة أوضحت أنها تستهدف قطاعات الحركة كلها، لا السيارات الخاصة فحسب، بمنطق المورّد المتكامل القادر على تقديم حزمة واحدة من المكوّن والبرمجية والخدمة.
لماذا المركبات الثقيلة؟ قراءة في رهان «بوش» الاقتصادي
يأتي التوجه نحو سوق المركبات التجارية الثقيلة استجابة مباشرة للطلب المتصاعد على حلول نقل فعّالة وموثوقة، خاصة مع تعقيدات الإمداد العالمي والتوسع في البنية التحتية للنقل والتجارة الإلكترونية وقطاع الإنشاءات. لكن السبب الأعمق لهذا الانحياز الاستراتيجي يعود إلى طبيعة سوق السيارات الشخصية نفسها، إذ شهدت أسواق أوروبية رئيسية حالة من التشبع النسبي، وضغطاً سعرياً غير مسبوق تفرضه المنافسة الصينية على السيارات الكهربائية، وتقليصاً في هوامش الربح مع تصاعد سباق التخفيضات.
في المقابل، تتمتع الشاحنات والحافلات بخصائص اقتصادية مغايرة تجعلها ملاذاً أكثر أماناً للمورّدين: أعداد الإنتاج أقل، لكن قيمة المحتوى التكنولوجي في كل مركبة أعلى بكثير، ودورة حياة المركبة أطول، والعلاقة مع العميل أقرب إلى شراكة أسطولية متعددة السنوات تتضمن الصيانة والقطع والبرمجيات. وتعتمد «بوش» هنا على خبرتها التراكمية في إلكترونيات القيادة وأنظمة الأمان، لتحويلها إلى حلول متكاملة تفتح لها نافذة سوقية ضخمة تتجاوز حدود السيارات الشخصية.
الأرقام والفرص: ما الذي تقوله بيانات القطاع؟
- النمو المستدام: يشهد قطاع المركبات التجارية الثقيلة نمواً مطرداً مدفوعاً بالتجارة الدولية والتوسع في البنية التحتية للنقل، مع معدلات إحلال مرتفعة في أسواق ناشئة تعيد تجديد أساطيلها القديمة.
- التحول الرقمي: تزايد الطلب على أنظمة الرصد عن بُعد، وتحليل البيانات، ومساعدات سلامة السائق، مما يرفع قيمة المكونات التكنولوجية لكل مركبة ويخلق إيرادات متكررة من البرمجيات والاشتراكات.
- الكفاءة التشغيلية: تسعى شركات النقل إلى تقليل تكاليف الصيانة وزيادة أوقات التشغيل، وهو ما توفره تقنيات «بوش» القائمة على التشخيص التنبؤي والصيانة المسبقة.
- تنظيمات الانبعاثات: تشريعات أوروبية متشددة تدفع المصنّعين إلى أنظمة دفع كهربائية وخلايا وقود، وهي بالضبط ما تحتاجه «بوش» لتبرير ارتفاع قيمة مكوناتها.
وتكمن الميزة الجوهرية هنا في أن كل مركبة تجارية ثقيلة تحمل فرصة إيراد تزيد أضعافاً على نظيرتها في سيارة الركوب، سواء في أنظمة الفرملة والتحكم، أو في المحاور الكهربائية، أو في وحدات الحوسبة المركزية التي باتت تُدار فيها وظائف المركبة كافة. وهي معادلة تشرح كيف يمكن لمضاعفة الإيرادات أن تتحقق دون مضاعفة عدد الوحدات المباعة بالضرورة.
الكهربة والهيدروجين: حيث تُحسم المعركة
لا يمكن قراءة خطة «بوش» بمعزل عن إطارها التنظيمي الأوروبي. فالتشريعات الأوروبية الجديدة لانبعاثات المركبات الثقيلة تلزم المصنّعين بخفض الانبعاثات بنسبة 45% بحلول 2030، و65% بحلول 2035، و90% بحلول 2040 مقارنة بمستويات مرجعية سابقة، وهو ما يضع قطاع الشاحنات أمام مسار تحوّل لا رجعة فيه، يفتح الباب واسعاً أمام الموردين القادرين على تقديم أنظمة دفع بديلة ومكوّنات مساندة.
وفي هذا المضمار، تعدّ «بوش» أوراقاً متعددة: أنظمة الدفع الكهربائية للمحاور، وإلكترونيات القوى، وأنظمة الفرملة والتوجيه الكهربائية، إلى جانب استثمارات في تقنيات الهيدروجين وخلايا الوقود عبر مشروعها المشترك مع «دايملر تراك» تحت اسم «سيلسنترك» (Cellcentric)، وهي مسارات تمنح الشركة قدرة على المناورة بين الكهرباء بالبطاريات وخلايا الوقود بحسب طبيعة كل استخدام، من النقل الحضري إلى الشحن لمسافات طويلة.
التداعيات على المشهد الصناعي: من يربح من هذه الخطة؟
إذا نجحت «بوش» في تنفيذ خطتها، فإن ذلك سيعيد رسم خريطة المنافسة في سوق مكونات الشاحنات، حيث ستضطر المنافسون الأوروبيون والآسيويون إلى تسريع وتيرة ابتكاراتهم لمواكبة هذا الزخم. فالسوق الأوروبية محكومة بمنافسة شرسة بين أسماء عريقة مثل «زد إف» (ZF) التي وسّعت حضورها عبر شراء «وابكو»، و«كونتيننتال»، و«كنور-بريمسه» المتخصصة في أنظمة الفرملة، إضافة إلى لاعبين أمريكيين وآسيويين مثل «كامينز» و«دينسو»، في حين تتصاعد موجة المورّدين الصينيين الذين يجمعون بين السعر المنخفض والسرعة في التبني التقني.
كما أن هذا التوسع سيعزز مكانة ألمانيا كمركز عالمي لصناعة مكونات النقل المتقدم، مما قد ينعكس إيجاباً على صادراتها التقنية ويزيد من حصتها في أسواق ناشئة تعتمد بشدة على تحديث أساطيل النقل لديها. لكن النفع لن يقتصر على الشركة الأم، إذ ستستفيد سلسلة الموردين من الشركات الصغيرة والمتوسطة التي تعتمد عليها «بوش» في التوريد، وهي شبكة صناعية تمثل عموداً فقرياً للاقتصاد الألماني.
المخاطر والسيناريوهات المحتملة
مع ذلك، لا تخلو الطريق من عقبات جوهرية قد تبطئ تنفيذ هذه الرؤية أو تعيد تشكيل أولوياتها:
- كلفة الطاقة والتصنيع: ارتفاع أسعار الطاقة في أوروبا يضغط على تنافسية الإنتاج مقارنة بمنافذ أمريكية وآسيوية.
- البنية التحتية للشحن والتزويد: تأخر شبكات الشحن الكهربائي عالي القدرة ومحطات الهيدروجين يحد من وتيرة تبنّي الأساطيل للتقنيات الجديدة، ويؤجل عائد الاستثمار.
- دورات الإنفاق الرأسمالي: قرارات شراء الشاحنات مرتبطة بأسعار الفائدة وأرباح شركات النقل، وهي متغيرات شديدة التقلب.
- المنافسة والحواجز التجارية: تصاعد الرسوم الجمركية والتوترات التجارية بين أوروبا والصين والولايات المتحدة قد يعيد رسم أسواق التصدير.
وفي هذا الإطار، يمكن تصور ثلاثة سيناريوهات: سيناريو متحفظ تتحقق فيه زيادة معتدلة في الإيرادات مع تأخر التحول الكهربائي، وسيناريو مرجّح تنمو فيه الإيرادات بوتيرة قوية مدفوعة بالمكونات الرقمية والأنظمة المساندة، وسيناريو متفائل تتحول فيه «بوش» إلى الشريك التقني الأول لأساطيل النقل الثقيل في العالم بأسره.
خلاصة استشرافية: النقل الثقيل ساحة المستقبل
ما يجري اليوم ليس مجرد مناورة تسويقية من مورّد يبحث عن أسواق جديدة، بل إشارة إلى نضوج قناعة صناعية بأن النقل الثقيل هو المختبر الحقيقي لمستقبل الحركة: فيه تُختبر البطاريات وخلايا الوقود وأنظمة الأمان الذاتي والبرمجيات التي تدير الأساطيل كأنها شبكة واحدة. وبقدر ما تعتمد «بوش» على إرثها الهندسي، فإن نجاحها مرهون بقدرتها على التحول من بائع مكوّنات إلى شريك حلول متكامل. وإذا تحقق ذلك، فسيكون القطاع الذي طالما اعتُبر بطيئاً في التحول هو المحرك الأسرع لنمو أحد أعرق بيوت الصناعة الألمانية.