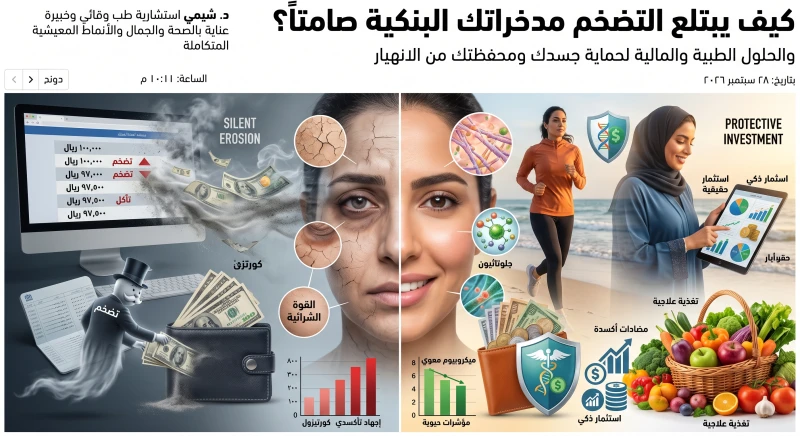
هل تعلم أن البنك الذي تودع فيه راتبك كل شهر يحقق أرباحاً من أموالك أكثر مما تحققه أنت من 20 عاماً من العمل؟ المفارقة الصادمة لا تتعلق فقط بالسياسات المصرفية أو معدلات التضخم التي تتناولها النشرات الاقتصادية، بل تمتد لتضرب بعمق في جيبك، وحياتك اليومية، وحتى في خلايا جسدك.
البنوك لا تسرق أموالك بالمعنى الجنائي. إنها تفعل شيئاً أكثر ذكاءً: تستخدم أموالك مجاناً، وتتركك تواجه التضخم وحدك. بينما يظل الرقم في حسابك كما هو، تتقلص قدرتك الشرائية بصمت. وفي الوقت نفسه، يتراكم في جسدك ضغط نفسي مزمن يرفع الكورتيزول، ويثبط المناعة، ويدمر الكولاجين في بشرتك.
هذه ليست مبالغة. إنها المعادلة الحقيقية التي يعيشها ملايين العرب اليوم: خسارة مزدوجة في المحفظة والصحة، دون أن يدركوا أن السبب واحد.
🏦 الفخ الخفي: كيف تدير البنوك سيولة حسابك الجاري؟
في قلب النظام المصرفي التقليدي تكمن حقيقة بسيطة: الحساب الجاري هو أرخص مصدر تمويل للبنك. أنت تودع أموالك، والبنك يستخدمها في الإقراض والاستثمار، ثم يعيد إليك ما تبقى — وهو غالباً صفر.
يُطلق على هذا المؤشر اسم نسبة CASA (الحساب الجاري والتوفير). وكلما ارتفعت هذه النسبة لدى البنك، انخفضت تكلفة الأموال عليه، وارتفع هامش ربحه. في دراسة أكاديمية نشرتها الجامعة المفتوحة في بريطانيا عام 2018 حول البنوك الإندونيسية، وجد الباحثون أن نسبة CASA هي عامل محدد رئيسي في تعزيز العائد على الأصول (ROA)، أي ربحية البنك.
والأرقام لا تكذب. وفقاً لتحليل أجرته صحيفة Il Sole 24 Ore الإيطالية، فإن الودائع الجارية للعملاء تُستخدم بنسبة 10% فقط لتغطية القروض قصيرة الأجل، بينما تذهب النسبة الأكبر (أكثر من 60%) لتمويل قروض متوسطة وطويلة الأجل، ويُستثمر الباقي في سندات حكومية وقروض أخرى. وتخلص الصحيفة إلى جملة صادمة في بساطتها:
"إذا لم يكن للحساب الجاري وظيفة استثمارية لأصحابه، فإن له وظيفة استثمارية للبنوك."
بعبارة أخرى: أنت تقرض البنك أموالك بلا فائدة، والبنك يقرضها للآخرين بفائدة مرتفعة، ويحتفظ بالفرق.
💸 الجانب المظلم: حين تصبح "الخدمة" سلاحاً ضدك
لا تتوقف أرباح البنوك عند استخدام أرصدتك. هناك طبقة ثانية، أكثر قسوة: الرسوم.
أكثرها إثارة للجدل هي رسوم السحب على المكشوف (Overdraft Fees). بحسب شهادة آرون كلاين الخبير في معهد بروكينغز (Brookings Institution) أمام لجنة البنوك في مجلس الشيوخ الأمريكي، نشأت هذه الرسوم كـ"خدمة ملائمة" نادرة، لكنها تحولت إلى صناعة قائمة بذاتها، حيث تُقدَّر إجمالي الرسوم التي يدفعها المستهلكون بأكثر من 30 مليار دولار سنوياً. الوصف الذي استخدمه كلاين قاسٍ لكنه دقيق:
"كل رسم سحب على المكشوف يدفعه شخص نفدت أمواله وهو يحاول أن يعيش حياته."
والأدهى أن هذه الرسوم "تُنتج ربحاً شبه صافٍ للبنك". حين يتجاوز عميل حسابه بمبلغ صغير، مثل 26 دولاراً، ويدفع رسوماً بقيمة 35 دولاراً (وهو متوسط الرسوم في البنوك الأمريكية)، ثم يسدد المبلغ خلال ثلاثة أيام فقط، فإن معدل الفائدة السنوي الفعلي على هذا "القرض" القصير يتجاوز 16,000%. الرقم ليس خطأً مطبعياً.
في عام 2023 وحده، بلغت إيرادات البنوك الأمريكية من رسوم السحب على المكشوف حوالي 5.8 مليار دولار، بينما جمعت البنوك في عام 2019 ما يقرب من 12 مليار دولار من هذه الرسوم، وحقق كل من JPMorgan Chase و Bank of America و Wells Fargo المليارات منها منفردين.
⏳ الفلوت: الكسب من الزمن الذي لا تراه
هناك أيضاً ما يُعرف بـ "الفلوت" (Float)، وهو الفترة الزمنية بين لحظة خصم المبلغ من حسابك ولحظة وصوله إلى المستفيد. خلال هذه الفترة، يكون المال قد غادر حسابك بالفعل، لكنه لم يصل بعد إلى الطرف الآخر.
هذا الفراغ الزمني يمنح البنك فرصة استثمارية مجانية. كل يوم، توجد ملايين الشيكات والتحويلات "عالقة" في هذا الفلوت. البنك يحصل على فائدة على هذه الأموال، بينما أنت لا تحصل على شيء. وقد وُصفت هذه الممارسة، في مقال رأي نشرته صحيفة The New York Times عام 1984، بأنها طريقة تجعل البنك "يستخدم الأصل بينما لا يستطيع أصحابه الحقيقيون استخدامه".
🧬 التكلفة البيولوجية: كيف يدمر القلق المالي جسدك؟
لا يمكن فصل الصحة المالية عن الصحة الجسدية. عندما تتآكل المدخرات وتفقد القدرة على التخطيط للمستقبل، يفرز الجسم كميات فائضة من الكورتيزول والأدرينالين كاستجابة طبيعية للشعور بالخطر وعدم الأمان.
هذا الفيض الهرموني المزمن يؤدي إلى:
-
مقاومة الإنسولين وتراكم الدهون الحشوية.
-
تدهور الميكروبيوم المعوي، مما يضعف المناعة ويزيد الالتهابات.
-
فقدان البشرة لنضارتها ومخزونها من الكولاجين.
-
اضطرابات النوم، خاصة فقدان مرحلة النوم العميق التي تُعد الفترة الذهبية لعملية الالتهام الذاتي (Autophagy) وتنظيف الخلايا من السموم.
علاوة على ذلك، تؤثر الضغوط الاقتصادية على خياراتنا الغذائية. اللجوء إلى الأطعمة المصنعة الرخيصة، الغنية بالسكريات البسيطة والدهون المتحولة، يُحدث اختلالاً كارثياً في توازن الميكروبيوم المعوي. وهذا الخلل لا يرتبط فقط بمشاكل الجهاز الهضمي، بل يعزز مقاومة الإنسولين ويرفع الالتهاب الجهازي، وهو ما يثبت أن الخلل المالي في البنك يتورط بشكل مباشر في تدمير المؤشرات الحيوية داخل جسم الإنسان.
🛡️ استراتيجيات مزدوجة: كيف تحمي محفظتك وصحتك؟
مثلما يعتمد الطب الوقائي على الكشف المبكر والتدخل قبل تفاقم الخلل، يتطلب الوضع الاقتصادي الراهن تطبيق استراتيجيات حاسمة. إليك خطة عملية من شقين:
أولاً: حماية المدخرات من التآكل
| الخطوة | التفاصيل |
|---|---|
| لا تترك سيولة زائدة | لا تحتفظ بأكثر من احتياج شهرين إلى ثلاثة في الحساب الجاري. |
| استثمر في أصول حقيقية | الذهب، العقار، أو صناديق الاستثمار المنخفضة المخاطر. |
| تابع معدل التضخم | قارن عائد حسابك بمعدل التضخم في بلدك. إذا كان العائد أقل، فأنت تخسر. |
| نوّع مصادر دخلك | لا تعتمد على مصدر واحد. الدخل الإضافي هو أفضل حماية ضد التضخم. |
ثانياً: حماية الجسد من ضغط التضخم
| الخطوة | التفاصيل |
|---|---|
| خصص جزءاً للصحة | استثمر في الأغذية العضوية الغنية بمضادات الأكسدة. |
| مارس النشاط البدني | 30 دقيقة يومياً تخفض الكورتيزول وتحمي القلب. |
| احصل على نوم عميق | 7-8 ساعات يومياً لتفعيل الالتهام الذاتي وتجديد الخلايا. |
| أدر التوتر | التأمل، التنفس العميق، أو المشي في الطبيعة. |
🔍 تفكيك الخرافات: لماذا "الأمان البنكي" وهم؟
يعتقد الكثيرون أن الاحتفاظ بالأموال في الحسابات المصرفية التقليدية هو ذروة الأمان المالي. لكن الحقيقة الاقتصادية تقول عكس ذلك: النقود السائلة تفقد قيمتها يوماً بعد يوم بسبب التضخم والسياسات النقدية.
هذه "الوفرة الوهمية" التي تراها في رصيدك البنكي لا تعكس الواقع الشرائي الفعلي. الرقم يظل كما هو، بينما تتقلص قدرتك على شراء الاحتياجات الأساسية. هذا الوهم يولد شعوراً مضللاً بالاطمئنان، ويمنع الأفراد من البحث عن حلول استثمارية بديلة.
في الدنمارك، وصلت الفكرة إلى منتهاها المنطقي: بدأت البنوك تفرض رسوماً سلبية على الودائع الجارية، أي أن العميل يدفع للبنك مقابل الاحتفاظ بأمواله فيه. هناك، لم يعد البنك يشاركك الربح، بل يطلب منك أن تدفع له أجراً على "خدمة" إيداعها.
💎 خاتمة: السؤال الذي يجب أن تطرحه على نفسك
إن إدراك الآلية الصامتة التي تبتلع بها البنوك قيمة مدخراتك يمثل نقطة تحول جوهرية في وعيك المالي والصحي. نحن نعيش في بيئة معقدة تتطلب يقظة مستمرة وقدرة على الربط بين القرارات الاقتصادية وانعكاساتها المباشرة على المؤشرات الحيوية لأجسادنا.
حماية جيبك من التآكل وتأمين صحتك من أمراض التوتر المزمن ليس ترفاً، بل هو ضرورة وجودية تضمن لك جودة حياة مستدامة.
السؤال الآن موجه إليك:
هل ما زلت تعتقد أن "الأمان" يكمن في ترك أموالك سائلة في البنك؟ أم أن الوقت قد حان لتفكر بجدية في حماية قيمتها قبل أن تبتلعها موجة التضخم القادمة؟
❓ أسئلة شائعة
لماذا تفقد الأموال في الحساب الجاري قيمتها بمرور الوقت؟
لأن البنوك تمنح عوائد صفرية أو زهيدة على هذه الحسابات، بينما يواصل معدل التضخم الارتفاع، مما يقلص القوة الشرائية الفعلية لنفس المبلغ بصمت.
ما العلاقة بين القلق المالي وتدهور الصحة والبشرة؟
التوتر المستمر الناتج عن تراجع المدخرات يرفع هرمون الكورتيزول، مما يسبب اضطرابات هرمونية، يثبط إنتاج الكولاجين، ويدمر خلايا البشرة ويزيد الالتهابات الجهازية.
كيف أحمي مدخراتي وصحتي في آن واحد؟
عبر التوقف عن ترك السيولة المجمدة بلا عوائد، والاستثمار في أصول حقيقية تحمي القوة الشرائية، بالتوازي مع تخصيص جزء من الموارد للتغذية العلاجية والوقاية الصحية لخفض مستويات التوتر.
هل البنوك الإسلامية تختلف في تعاملها مع الحساب الجاري؟
في البنوك الإسلامية، الحساب الجاري غالباً لا يشارك صاحبه في الأرباح، لأنه "وديعة" تُرد عند الطلب. لكن النتيجة العملية واحدة: البنك يستخدم هذه الأموال في التمويل والاستثمار، بينما صاحب الحساب لا يرى شيئاً من العوائد.
هذا المقال لا يقدم نصيحة مالية أو طبية مباشرة. يُنصح باستشارة مختص قبل اتخاذ أي قرار استثماري أو صحي.