في خطوة تعكس تحولاً جوهرياً في استراتيجية عملاق الطاقة العالمي أرامكو السعودية، كشفت تقارير حديثة عن توجه الشركة نحو دراسة بيع وحدتها المتخصصة في الكيماويات والمطاط الصناعي «أرلانكسيو» (Arlanxeo). هذا التوجه ليس مجرد صفقة بيع عادية، بل هو جزء من مخطط استراتيجي أوسع يهدف إلى إعادة هيكلة محفظة الأصول التابعة للشركة، في مسعى لتعزيز الكفاءة المالية والتركيز على القطاعات ذات النمو المرتفع. وتأتي هذه الأنباء في وقت تشهد فيه أسواق الطاقة العالمية تقلبات حادة، مما يدفع الشركات الكبرى إلى إعادة ترتيب أوراقها لضمان استدامة الربحية.
إعادة هيكلة المحفظة: لماذا الآن؟
تعتبر أرامكو اليوم واحدة من أكثر الشركات تأثيراً في الاقتصاد العالمي، وتدرك قيادتها أن الحفاظ على هذه المكانة يتطلب مرونة عالية في إدارة الأصول. إن التخارج من «أرلانكسيو»، التي استحوذت عليها أرامكو بالكامل في عام 2018 بصفقة بلغت قيمتها قرابة 1.5 مليار يورو، يشير إلى أن الشركة بصدد مراجعة شاملة لجدوى استثماراتها في قطاع المطاط الصناعي. يرى المحللون أن أرامكو تسعى لتقليل انكشافها على الأنشطة التي قد لا تتماشى مع رؤيتها طويلة المدى، والتي تركز بشكل متزايد على تقنيات الطاقة المتجددة، الهيدروجين، وتوسيع نطاق أعمالها في الكيماويات المتطورة التي تخدم التحول الرقمي والصناعي.
خطة الـ 35 مليار دولار: أبعاد استراتيجية
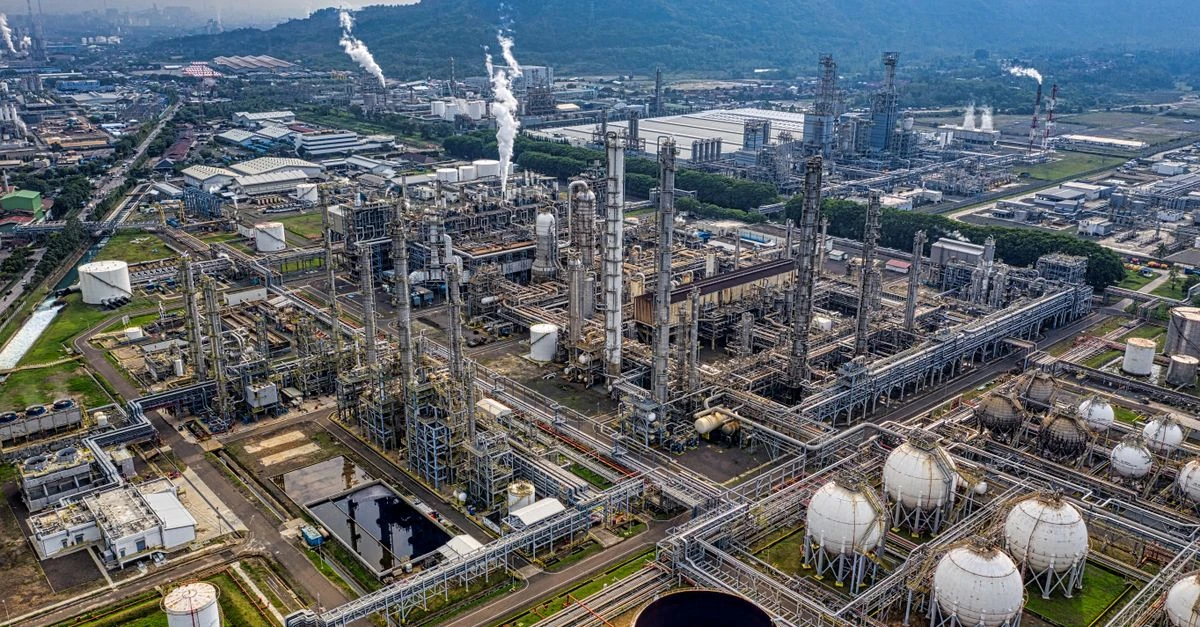
تشير المصادر المطلعة إلى أن عملية بيع «أرلانكسيو» تندرج ضمن برنامج طموح للتخارج من أصول غير أساسية، تصل قيمته الإجمالية إلى 35 مليار دولار. هذا الرقم الضخم يعكس ثقة الشركة في قدرتها على إعادة تدوير رأس المال (Capital Recycling) نحو مشاريع أكثر ربحية. إن الهدف الأساسي من هذه الخطوة هو توفير السيولة اللازمة لتمويل مشاريع ضخمة في قطاع الغاز الطبيعي المسال، وتوسيع قدرات التكرير والمعالجة والتسويق (Downstream) في الأسواق الناشئة، خاصة في آسيا، حيث ينمو الطلب على المنتجات البتروكيماوية بشكل متسارع.
تأثير التخارج على قطاع الكيماويات العالمي
تمثل «أرلانكسيو» لاعباً رئيسياً في سوق المطاط الصناعي العالمي، حيث تخدم قطاعات حيوية مثل صناعة السيارات، الإطارات، والبناء. إن خروج أرامكو من هذا الاستثمار قد يفتح الباب أمام شركات عالمية كبرى أو صناديق استثمارية للاستحواذ على أصول ذات قيمة مضافة عالية. من منظور السوق، قد يُنظر إلى هذه الخطوة على أنها عملية «تطهير» للمحفظة من الأصول التي تتطلب إدارة تشغيلية مكثفة، مقابل التركيز على قطاعات أكثر تكاملاً مع عمليات أرامكو الأساسية في استخراج وإنتاج النفط والغاز.
التحليل المالي: الكفاءة مقابل التوسع
تتبع أرامكو نهجاً صارماً في إدارة التكاليف، وهو ما تجسد في استراتيجيتها المالية خلال السنوات الأخيرة. إن التخارج من «أرلانكسيو» سيعزز من التدفقات النقدية الحرة للشركة، مما يمنحها مرونة أكبر في توزيعات الأرباح للمساهمين أو في تمويل عمليات استحواذ استراتيجية أخرى. ومن الناحية المحاسبية، فإن بيع وحدة بهذا الحجم سيؤدي إلى تحسين مؤشرات الربحية (ROIC) للشركة، حيث سيتم التخلص من أصول ذات هوامش ربح قد تكون أقل مقارنة بقطاعات أخرى في محفظة الشركة العملاقة.
السيناريوهات المستقبلية والدروس المستفادة
- تعزيز السيولة: توفير مبالغ ضخمة لتمويل مشاريع الطاقة النظيفة وتقنيات احتجاز الكربون.
- التركيز الجغرافي: إعادة توجيه الاستثمارات نحو مراكز الطلب العالمية الكبرى في الصين والهند.
- التحول الرقمي: استثمار العوائد في تطوير حلول ذكية لعمليات التكرير والبتروكيماويات.
- المرونة التشغيلية: التخلص من الأصول التي لا تشكل جزءاً من سلسلة القيمة المتكاملة لأرامكو.
ختاماً، لا يمكن قراءة قرار أرامكو بدراسة بيع «أرلانكسيو» بمعزل عن المشهد الاقتصادي العالمي الذي يتسم بالتغير المتسارع. إن الشركة لا تكتفي بكونها مورداً للنفط، بل تتحول إلى كيان طاقة متكامل يسعى لتعظيم القيمة من كل أصل يمتلكه. إن هذه الخطوة، إذا ما تمت، ستكون بمثابة إشارة واضحة للأسواق بأن أرامكو ماضية في استراتيجيتها لترشيق هيكلها التنظيمي والمالي، استعداداً لعصر جديد من الطاقة يتطلب سرعة في اتخاذ القرار وقدرة فائقة على التكيف مع متطلبات الاستدامة والنمو المستقبلي.