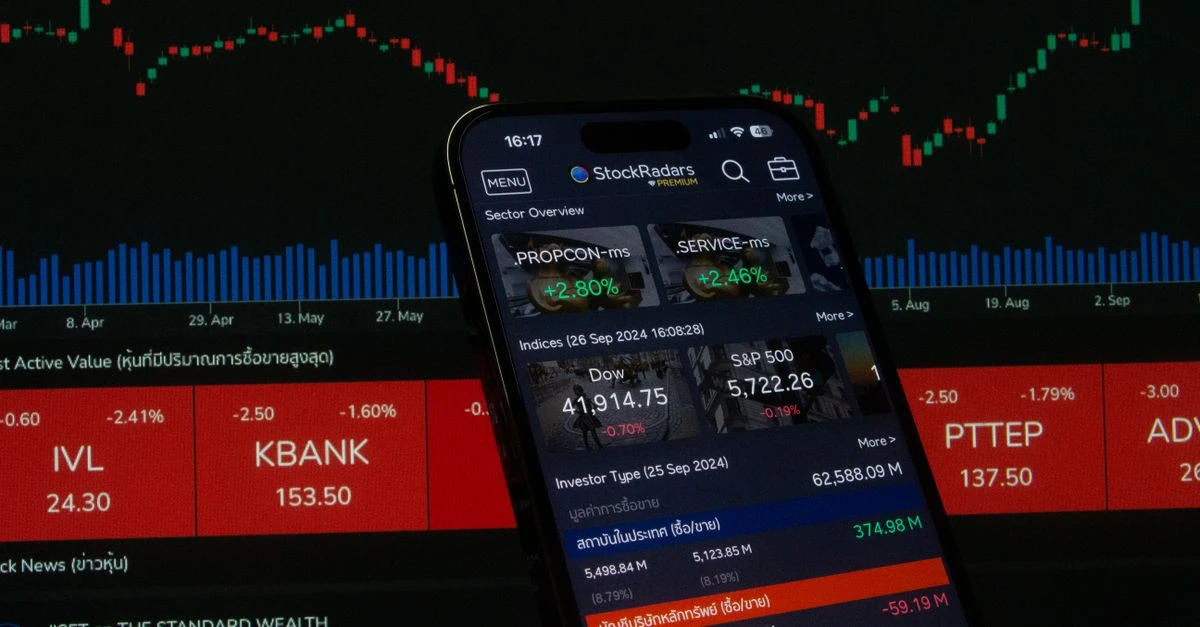
لم تعد أسعار النفط والغاز مجرد أرقام تتقافز على شاشات التداول في لندن ونيويورك، بل تحولت إلى متغير استراتيجي يعيد ترتيب أولويات البنوك المركزية من واشنطن إلى فرانكفورت وطوكيو. فمع تصاعد التوترات العسكرية بين الولايات المتحدة وإسرائيل وإيران، دخلت أسواق الطاقة دائرة من عدم اليقين لا تشبه تقلبات الأعوام الماضية، إذ لم يعد الحديث يدور حول ارتفاع عابر قابل للاحتواء أو تصحيح فني تعقبه عودة سريعة إلى التوازن، بل عن صدمة عرض بنيوية تضرب في العمق المعادلة التي بنت عليها المؤسسات النقدية شرعيتها منذ عقود: استقرار الأسعار.
هذه الصدمة لا تكتفي برفع فاتورة الوقود على المستهلك، بل تنسف الافتراض الأساسي في نماذج البنوك المركزية بأن التضخم ظاهرة نقدية يمكن ضبطها عبر سعر الفائدة. فحين يُقيَّد العرض أو يُحتجز خلف حسابات جيوسياسية، تصبح أدوات السياسة النقدية أشبه بمظلة تُفتح في وجه إعصار: تفيد في الهوامش، لكنها لا توقف العاصفة. ومن هنا يبدأ السؤال الأصعب: كيف تناور مؤسسات لم تُصمَّم أصلاً للتعامل مع حروب الطاقة؟
من تقلب عابر إلى صدمة عرض بنيوية
لفهم حجم التحول الراهن، لا بد من العودة إلى تصنيفات الاقتصاد الكلي الأساسية. فالتضخم الذي نشهده ليس من النوع الذي ينتج عن طلب استهلاكي محموم يمكن تبريده برفع كلفة الاقتراض، بل هو تضخم مندفع من جانب العرض؛ أي أن الأسعار ترتفع لا لأن الناس يشترون أكثر، بل لأن ما هو متاح للشراء صار أقل، أو لأن تكلفة إيصاله ارتفعت بسبب مخاطر الحرب والتأمين والشحن وإعادة توجيه المسارات.
والفارق جوهري في التداعيات. ففي صدمات الطلب، يؤدي رفع الفائدة إلى تقليص الإنفاق، فيتراجع الطلب وتلحق الأسعار بالهبوط تدريجياً. أما في صدمات العرض، فإن الاقتصاد يواجه ضربة مزدوجة: تكلفة إنتاج أعلى، وطلب يتراجع في الوقت نفسه بسبب ضعف القدرة الشرائية. النتيجة اقتصاد يتضخم فيه السعر ويتراجع فيه النمو معاً، وهو ما يعرف بظاهرة الركود التضخمي التي ظلّت لعقود الكابوس الذي تتحاشى البنوك المركزية ذكر اسمه في بياناتها الرسمية.
- اتساع هوامش الشك: انتقال الصراع من التصريحات إلى العمليات العسكرية يرفع علاوة المخاطر الجيوسياسية في كل برميل نفط وكل شحنة غاز مسال.
- هشاشة سلاسل الإمداد: تحويل مسارات الناقلات وارتفاع أقساط التأمين يضيفان طبقة تكاليف جديدة لا علاقة لها بالسعر الأساسي للخام.
- تقلّب المعروض: أي إشارة إلى تعطّل ممرات الملاحة الحيوية ينعكس فوراً على العقود الآجلة، ثم ينتقل بعد أسابيع إلى فواتير المستهلك.
لماذا فشلت الأدوات التقليدية في مواجهة صدمة العرض؟
تاريخياً، كانت البنوك المركزية تتعامل مع ارتفاعات الأسعار الناتجة عن زيادة الطلب عبر رفع أسعار الفائدة لخنق الإنفاق. لكن الصدمة الحالية مختلفة جذرياً؛ فهي نابعة من جانب العرض، حيث لا يمكن لسعر الفائدة أن يفتح بئراً نفطاً مُعطَّلة، ولا أن يعيد ناقلة غاز إلى مسارها الآمن، ولا أن يُلزم طرفاً متحارب بوقف استهداف المنشآت الحيوية. السياسة النقدية أداة طلب بامتياز، وهي هنا في مواجهة مشكلة عرض بالدرجة الأولى.
والأخطر أن التدخل في هذه الحالة قد يكون مضاداً للإنتاج بحكم النتيجة. فرفع الفائدة يرفع كلفة التمويل على الشركات، فيقلّ الاستثمار في الطاقة والبنية التحتية والنقل، وهو استثمار نحتاجه بالضبط لزيادة العرض على المدى المتوسط. أي أن العلاج النقدي قد يعمّق المرض الذي يحاول معالجته، ويدفع الاقتصاد إلى ركود مزدوج: ارتفاع تكاليف المعيشة بسبب الطاقة، وتباطؤ النمو بسبب غلاء التمويل، دون أن ينجح في خفض أسعار النفط التي تتحدد بعوامل جيوسياسية لا مالية.
المعادلة الصعبة: التضخم مقابل الركود
تقف البنوك المركزية أمام ثلاث ضغوط متزامنة لا يمكن مواجهتها بأداة واحدة، وهي التي تجعل كل قرار بمثابة مقايضة مؤلمة بين شرّين:
- التضخم المستورد: ارتفاع أسعار الطاقة يرفع تكاليف الإنتاج والنقل، مما ينعكس مباشرة على أسعار السلع الأساسية والغذائية، مما يستمر في رفع معدل التضخم العام.
- خطر الركود: أي محاولة لمعالجة التضخم عبر تشديد السياسة النقدية قد تدفع الاقتصادات الكبرى نحو الركود، خاصة في الدول المستوردة للطاقة التي تعاني بالفعل من ضعف النمو وارتفاع المديونية.
- فقدان الثقة: إذا فشلت البنوك المركزية في كبح التضخم، قد تفقد ثقة المستثمرين والمستهلكين، مما يؤدي إلى توقعات تضخمية مرتفعة تصبح ذاتية التحقق.
النقطة الثالثة هي الأكثر خطورة على الإطار الزمني الطويل. فالثقة ليست متغيراً تجميلياً في خطابات المحافظين، بل هي الرصيد الحقيقي الذي يمنح البنك المركزي قدرته على التأثير بأقل تكلفة ممكنة. وحين تترسّخ في ذهن المستهلك أن الأسعار سترتفع حتماً، يسارع إلى الشراء المسبق والمطالبة بأجور أعلى، فتتحول التوقعات إلى تضخم فعلي، وتدخل السياسة النقدية في حلقة مفرغة يطارد فيها البنك المركزي ظلاً يتحرك بفعل الجغرافيا لا بفعل السيولة.
الجغرافيا تحكم الأسعار… لا أسعار الفائدة
جوهر الأزمة أن سعر برميل النفط اليوم يتشكل في غرف عمليات أمنية أكثر مما يتشكل في أسواق مالية. فالمضائق البحرية، وحدود الدول المنتجة، وقرارات التحالفات العسكرية، وبرامج العقوبات، كلها عوامل تكتب السعر النهائي قبل أن يصل إلى يد المستثمر. وهنا يفقد نموذج «الطلب والاستهلاك والإنفاق» جزءاً كبيراً من قدرته التفسيرية، فتصبح البيانات الاقتصادية الشهرية متأخرة عن الحدث، ومؤشرات الثقة سريعة التقلب، وقرارات الفائدة أشبه بخطوة على أرض متحركة.
ويُضاف إلى ذلك بُعد ثالث: فوارق الاستجابة بين الاقتصادات. فالولايات المتحدة، بوصفها منتجاً كبيراً للطاقة، تتلقى أثر ارتفاع الأسعار بشكل أعقد من أوروبا أو اليابان أو الأسواق الناشئة المستوردة بالكامل. أما الاقتصادات المستوردة فتواجه الأمرّين: تضخم مستورد يلتهم الأجور، وضغط على العملة المحلية يدفع البنوك المركزية إلى رفع الفائدة دفاعاً عن سعر الصرف أو استنزاف الاحتياطيات الأجنبية، في تنازل مؤلم بين استقرار العملة ودعم النمو.
ردود فعل متباينة ومناورات حذرة
في مثل هذه اللحظات تظهر الفوارق في الأولويات الوطنية. بعض البنوك المركزية تميل إلى تثبيت الفائدة وانتظار وضوح الصورة الجيوسياسية، وبعضها يلوّح بتشديد إضافي لحماية مصداقيته في مواجهة التضخم، وثالث يجد نفسه مضطراً إلى تبنّي سياسة أكثر مرونة للحفاظ على فرص النمو. وهذه الفوارق، بحد ذاتها، تصبح عاملاً مضاعفاً لتقلب العملات وتدفقات رؤوس الأموال العابرة للحدود.
- المعسكر المتشدد: يرى أن التسامح مع التضخم أخطر من الركود، وأن أي تراجع في الحزم سيعيدنا إلى سبعينيات القرن الماضي.
- المعسكر الحذر: يعتبر أن رفع الفائدة في صدمة عرض يشبه إغراق مريض بالجفاف في ماء بارد، فقد يصدمه قبل أن ينقذه.
- المعسكر الانتظاري: يناور عبر الخطاب بدلاً من القرار، فيحتفظ بالخيارات مفتوحة كي لا يُحاصر أمام حدث مفاجئ.
ماذا يعني ذلك للمستثمرين والمستهلكين؟
تشير التوقعات إلى فترة من عدم اليقين الاقتصادي قد تستمر شهوراً، حيث قد تضطر البنوك المركزية إلى تأجيل خفض أسعار الفائدة أو حتى رفعها مجدداً، مما يعني استمرار ارتفاع تكلفة الاقتراض للأفراد والشركات. على المستهلكين، يتوقع أن تستمر ضغوط الأسعار على الفواتير الشهرية، مع ما يترتب على ذلك من إعادة ترتيب لأولويات الإنفاق وتقلص الهامش المتاح للأسر، لا سيما في الاقتصادات التي تعتمد على الدعم الحكومي للطاقة أو على قروض عقارية بفوائد متغيرة.
أما على المستثمرين، فإن تقلبات الأسواق المالية ستزداد حدة مع كل تطور جيوسياسي جديد، مما يتطلب إعادة تقييم المحافظ الاستثمارية لتجنب المخاطر النظامية. ففي بيئة كهذه، تصبح القطاعات الحساسة للطاقة واللوجستيات والنقل الجوي أكثر عرضة للضغط، بينما تكتسب قطاعات الدفاع والطاقة المتجددة وتخزين الغاز جاذبية إضافية. كما تستعيد أدوات التحوط التقليدية كالذهب وبعض العملات القوية دورها، ويتحول السؤال من «أين أربح أكثر؟» إلى «كيف أخسر أقل؟».
سيناريوهات المرحلة المقبلة
- سيناريو الاحتواء: تهدئة سريعة في التوترات العسكرية، فتنحسر علاوة المخاطر وتتراجع أسعار الطاقة تدريجياً، ويستعيد مسار خفض الفائدة جدواه مع تراجع التضخم المستورد.
- سيناريو التطويق: استمرار الاستنزاف والتصعيد المحدود، فتتأرجح الأسعار صعوداً وهبوطاً، مع تثبيت الفائدة لفترة أطول وإرجاء أي تخفيف نقدي.
- سيناريو الصدمة: تعطّل فعلي لممرات الطاقة الرئيسية، فيقفز التضخم إلى مستويات جديدة، وتُدفع المؤسسات النقدية إلى قرارات اضطرارية بين حماية النمو وحماية المصداقية.
خلاصة: أزمة 1973 في ثوب رقمي
في جوهرها، تذكّرنا هذه اللحظة باختبار السبعينيات، لكن بأدوات رأسمالية أكثر تعقيداً وسرعة انتشار أوسع. والفرق أن البنوك المركزية اليوم تمتلك خبرة تاريخية أكبر، وشبكات بيانات فورية، وأدوات تواصل أكثر شفافية، لكنها تواجه في المقابل تضخماً يتشكل في خارج قاعاتها، وأسواقاً تتحرك بوتيرة أسرع من قدرة أي مؤسسة على المناورة.
والدرس الأهم أن السياسة النقدية، على براعتها، لا تستطيع أن تكون بديلاً عن الاستقرار الجيوسياسي. فهي قد تهدّئ الوجدان الاقتصادي مؤقتاً، وتربك حسابات المضاربين، وتمنح الأسواق وقتاً لالتقاط الأنفاس، لكنها لا تستطيع إنتاج برميل نفط واحد أو إعادة فتح ممر ملاحي. ولهذا، فإن المرحلة المقبلة لن تُحسم في اجتماعات الفائدة وحدها، بل في مزيج هش من الدبلوماسية، وأمن الإمدادات، وقدرة الاقتصادات على ابتلاع صدمة العرض دون أن تتحول إلى أزمة اجتماعية كاملة. أما المستثمر والمستهلك، فكلاهما مطالب اليوم بأن يسأل سؤالاً واحداً قبل أي قرار: هل يستطيع أن يتحمّل سيناريو الأسوأ في صمت؟