في خضم الهزات الاقتصادية المتعاقبة وأزمات التضخم الهيكلية التي تعصف بالأسواق العالمية، تقف السياسات النقدية التقليدية عاجزةً أمام ديناميكيات الاقتصاد الرقمي المعاصر. لم يعد الأمر مجرد معادلة كلاسيكية لرفع أسعار الفائدة أو تعديل الاحتياطي النقدي، بل نحن بصدد تحول جذري تعيد فيه خوارزميات التعلم العميق والبيانات الضخمة رسم حدود البنوك المركزية وأسواق المال، مما يفرض علينا إعادة التفكير في أدوات التنبؤ المالي برمتها.
نهاية عصر التخمين: حين تصبح القرارات المالية خوارزمية
منذ عقود، اعتمدت البنوك المركزية على مؤشرات متأخرة لقراءة واقع التضخم والبطالة والنمو، وهو ما يشبه القيادة عبر النظر في مرآة الرؤية الخلفية. فالمعدلات التي تصدر اليوم تعكس ما حدث بالأمس، لا ما سيحدث غداً. هذا التأخر الزمني في البيانات كان دائماً نقطة ضعف في صناعة السياسة النقدية، لأن القرارات التي تُتخذ اليوم على أساس بيانات الأمس قد لا تكون مناسبة لظروف الغد.
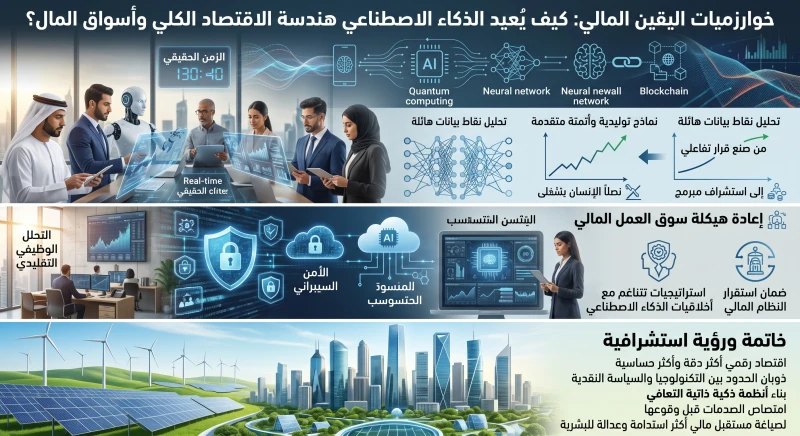
اليوم، وبفضل النماذج التوليدية والأتمتة المتقدمة، باتت المؤسسات المالية قادرة على تحليل ملايين نقاط البيانات في الزمن الحقيقي. فبدلاً من انتظار التقارير الشهرية أو الربعية، يمكن للخوارزميات أن ترصد التحولات الاقتصادية في لحظتها، وأن تتنبأ باتجاهات التضخم قبل ظهورها في الأرقام الرسمية. هذا التحول من «صنع القرار التفاعلي» إلى «الاستشراف المبرمج» يقلل من هامش الخطأ البشري، ولكنه في الوقت ذاته يطرح تساؤلات عميقة حول مدى قدرة الخوارزميات على استيعاب التعقيدات الجيوسياسية والنفسية للبشر، والتي تُعد محركاً رئيسياً للأسواق.
فالأسواق ليست مجرد أرقام، بل هي انعكاس لمشاعر الخوف والطمع والثقة والارتياب. والخوارزميات، مهما بلغت دقتها، لا تستطيع أن تفهم لماذا يقرر مستثمر ما بيع أصوله في لحظة معينة، أو لماذا يتصرف جمهور كامل بشكل غير عقلاني. وهنا يبرز السؤال: هل يمكن للذكاء الاصطناعي أن يتنبأ بالسلوك البشري، أم أنه يتنبأ فقط بالأنماط التي سبق أن شاهدها؟
البنوك المركزية بين الرقمنة وفقدان السيطرة
في هذا السياق، تجد البنوك المركزية نفسها أمام تحدٍ مزدوج: من جهة، تريد الاستفادة من قدرات الذكاء الاصطناعي في تحسين دقة التنبؤات وتسريع الاستجابة للأزمات. ومن جهة أخرى، تخشى أن يؤدي الاعتماد المفرط على الخوارزميات إلى فقدان السيطرة على الأدوات التقليدية للسياسة النقدية.
فالخوارزميات لا تتحكم فقط في التداول، بل أصبحت جزءاً من البنية التحتية للأسواق المالية. وعندما تتخذ نسبة كبيرة من المتداولين قرارات مبنية على نفس النماذج الذكية، فإن السوق قد تتحول إلى نظام مغلق يتغذى على نفسه، حيث يؤدي أي خطأ في الخوارزمية إلى موجة بيع جماعية أو شراء جماعي، مما يخلق تقلبات حادة لا علاقة لها بالواقع الاقتصادي. وقد شهدنا نماذج لهذه الظاهرة في «انهيار وميض» (Flash Crash) الذي حدث عام 2010، عندما فقد مؤشر داو جونز ما يقارب تريليون دولار من قيمته في دقائق، بسبب خوارزميات تداول آلية تفاعلت بشكل غير متوقع.
إعادة هيكلة سوق العمل المالي: من المحلل إلى المهندس
لا يقتصر تأثير التحول الرقمي على أدوات التداول فحسب، بل يمتد ليقوض المفهوم التقليدي للوظائف المالية. فقد حلت خوارزميات الأمن السيبراني وتقنيات الحوسبة السحابية والكمية محل آلاف المحللين والوسطاء التقليديين. والمفارقة أن الوظائف التي كانت تُعتبر «آمنة» في الماضي، مثل تحليل البيانات المالية وكتابة التقارير، أصبحت اليوم الأكثر عرضة للأتمتة، لأنها تعتمد على مهام متكررة يمكن للآلة إنجازها بسرعة ودقة أكبر.
إن القيمة المضافة اليوم لم تعد تكمن في جمع البيانات أو تحليلها السطحي، بل في القدرة على صياغة استراتيجيات تتناغم مع أخلاقيات الذكاء الاصطناعي، وضمان استقرار النظام المالي في وجه الهجمات السيبرانية أو الانهيارات المفاجئة الناتجة عن التداول الآلي السريع. وهذا يتطلب نوعاً جديداً من المهنيين: من يفهم المال، ويفهم التكنولوجيا، ويفهم أيضاً الأخلاقيات والقوانين. إنه جيل جديد من «مهندسي المال» الذين لا يكتفون بقراءة الأرقام، بل يصممون النظم التي تنتجها.
بين الكفاءة والهشاشة: مفارقة الأنظمة الذكية
هناك مفارقة عميقة في التحول نحو الأنظمة المالية الذكية: فكلما زادت كفاءة النظام، زادت هشاشته. فالأنظمة المعقدة التي تعتمد على تشابك الخوارزميات تكون أكثر عرضة للانهيارات المفاجئة، لأن أي خلل في جزء واحد قد ينتقل بسرعة إلى باقي الأجزاء. وقد أظهرت أزمة 2008 أن الترابط العميق بين المؤسسات المالية يمكن أن يحول أزمة محلية إلى كارثة عالمية. واليوم، مع الاعتماد المتزايد على الذكاء الاصطناعي، قد يصبح هذا الترابط أكثر تعقيداً وأكثر خطورة.
ولمواجهة هذا التحدي، لا بد من بناء «أنظمة ذكية ذاتية التعافي»، قادرة على امتصاص الصدمات قبل وقوعها، وعلى عزل الاضطرابات قبل أن تنتشر. وهذا يتطلب ليس فقط تقنيات متقدمة، بل أيضاً أطراً تنظيمية قادرة على مواكبة السرعة التي تتطور بها هذه التقنيات. فالقوانين التي صيغت في عصر ما قبل الذكاء الاصطناعي لم تعد كافية لتنظيم أسواق تعمل بسرعة الضوء.
الاقتصاد الكلي في عصر البيانات الضخمة
على مستوى الاقتصاد الكلي، يفتح الذكاء الاصطناعي آفاقاً جديدة لفهم الظواهر الاقتصادية المعقدة. فبدلاً من الاعتماد على نماذج مبسطة تفترض أن البشر يتصرفون بعقلانية، يمكن للخوارزميات أن تحلل ملايين السلوكيات الفردية، وأن ترصد الأنماط التي تظهر منها. وهذا يمكن أن يحسن فهمنا للتضخم والبطالة والنمو، وأن يساعد في تصميم سياسات أكثر فعالية.
لكن هذا الوعد يحمل في طياته مخاطر أيضاً. فأولاً، هناك خطر «التحيز الخوارزمي»، حيث قد تعكس النماذج الذكية تحيزات موجودة في البيانات التي تدربت عليها، مما يؤدي إلى قرارات اقتصادية غير عادلة. وثانياً، هناك خطر «الشفافية»، حيث يصعب فهم كيف وصلت الخوارزمية إلى قرار معين، مما يثير تساؤلات حول المساءلة. وثالثاً، هناك خطر «التركيز»، حيث تمتلك عدد قليل من الشركات العملاقة البيانات والنماذج الأكثر تطوراً، مما يمنحها نفوذاً اقتصادياً قد يفوق نفوذ الحكومات نفسها.
خاتمة: نحو اقتصاد أكثر دقة وأكثر إنسانية
إن مستقبل أسواق المال لن يُقاس بمدى وفرة السيولة فحسب، بل بمدى كفاءة التكامل بين الذكاء البشري والقدرات الاستشرافية للذكاء الاصطناعي. إننا نتجه نحو اقتصاد رقمي أكثر دقة ولكن أكثر حساسية، حيث تذوب الحدود بين التكنولوجيا والسياسة النقدية.
الرهان القادم ليس في منع الأزمات، فهذا وهم، بل في بناء أنظمة ذكية ذاتية التعافي، قادرة على امتصاص الصدمات قبل وقوعها، لصياغة مستقبل مالي أكثر استدامة وعدالة للبشرية. وهذا يتطلب منا ألا ننظر إلى الذكاء الاصطناعي كأداة محايدة، بل كقوة تعيد تشكيل العلاقات الاقتصادية والاجتماعية. والنجاح في هذا التحول لا يعتمد فقط على التكنولوجيا، بل على القيم التي نوجه بها هذه التكنولوجيا.
أسئلة شائعة
كيف يغير الذكاء الاصطناعي السياسات النقدية؟
يمكّن البنوك المركزية من تحليل البيانات في الزمن الحقيقي، والتنبؤ بالتحولات الاقتصادية قبل ظهورها في الأرقام الرسمية، مما يقلل من هامش الخطأ ويحسن دقة القرارات.
ما مخاطر الاعتماد على الخوارزميات في أسواق المال؟
تشمل التقلبات الحادة الناتجة عن التداول الآلي، والتحيز الخوارزمي، وصعوبة فهم كيفية اتخاذ القرارات، وتركيز النفوذ في عدد قليل من الشركات العملاقة.
ما المقصود بـ«الأنظمة ذاتية التعافي»؟
هي أنظمة مالية ذكية قادرة على رصد الاضطرابات وامتصاص الصدمات قبل انتشارها، مما يقلل من خطر الانهيارات الشاملة.
هل ستختفي الوظائف المالية التقليدية؟
ستتحول، لا تختفي. المهام الروتينية ستُؤتمت، لكن ستظهر وظائف جديدة تتطلب مهارات في التكنولوجيا والتحليل والأخلاقيات.
ما دور الحكومات في تنظيم الذكاء الاصطناعي المالي؟
يجب على الحكومات تطوير أطر تنظيمية قادرة على مواكبة السرعة التي تتطور بها التقنيات، وضمان الشفافية والمساءلة، ومنع تركيز النفوذ، وحماية البيانات.